L'assurance automobile est obligatoire en France. Après avoir payé des primes pendant des années, l'assuré s'attend légitimement, en cas de sinistre (accident de la circulation, vol, incendie, bris de glace), à être indemnisé rapidement et intégralement par sa compagnie d'assurance. Pourtant, la réalité est souvent bien différente. Les litiges entre assurés et assureurs sont extrêmement fréquents et particulièrement âpres.
Comment un avocat peut-il aider à gérer un litige avec une assurance automobile ?
- Stratem Avocats
- Parole d'experts
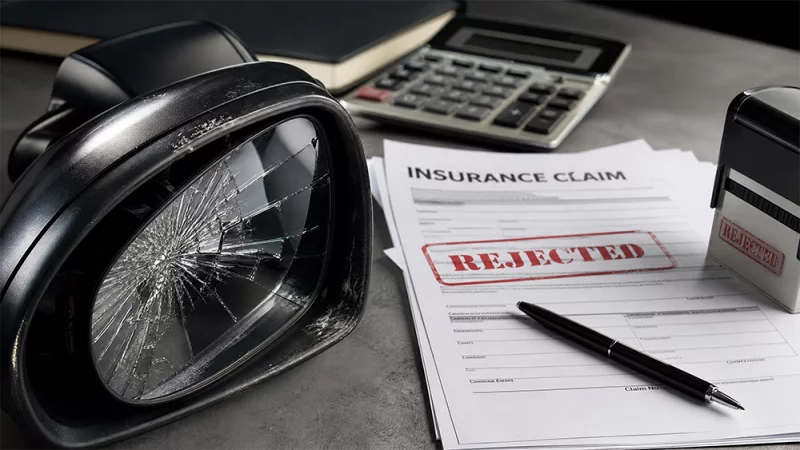
Refus de prise en charge total, proposition d'indemnisation dérisoire, contestation des conclusions de l'expert mandaté par l'assurance, ou encore application stricte d'une clause d'exclusion de garantie : les compagnies d'assurance disposent d'armées de juristes pour défendre leurs intérêts financiers. Dans ces situations, le déséquilibre est flagrant. L'assistance d'un avocat expert en droit des assurances, comme ceux du cabinet Stratem Avocats, devient alors un atout majeur pour faire plier l'assureur et obtenir la juste réparation de votre préjudice matériel et corporel.
Ce qu'il faut retenir :
- La procédure de contestation face à un assureur obéit à un formalisme strict et comprend plusieurs étapes obligatoires : le conseiller clientèle, le service réclamation interne, puis le médiateur de l'assurance.
- Attention au temps : le délai de prescription pour agir en justice contre son propre assureur est exceptionnellement court. Il est de seulement 2 ans à compter de l'événement qui donne naissance à l'action (10 ans pour les dommages corporels).
- Face à une indemnisation jugée trop faible, l'avocat vous conseillera de demander une contre-expertise (expertise contradictoire) en mandatant un expert d'assuré indépendant pour contester l'évaluation initiale.
- La Cour de cassation sanctionne très strictement les assureurs : les clauses d'exclusion de garantie doivent être formelles et limitées. Une fausse déclaration lors d'un sinistre (ex: fausse facture) entraîne en revanche la déchéance totale de la garantie.
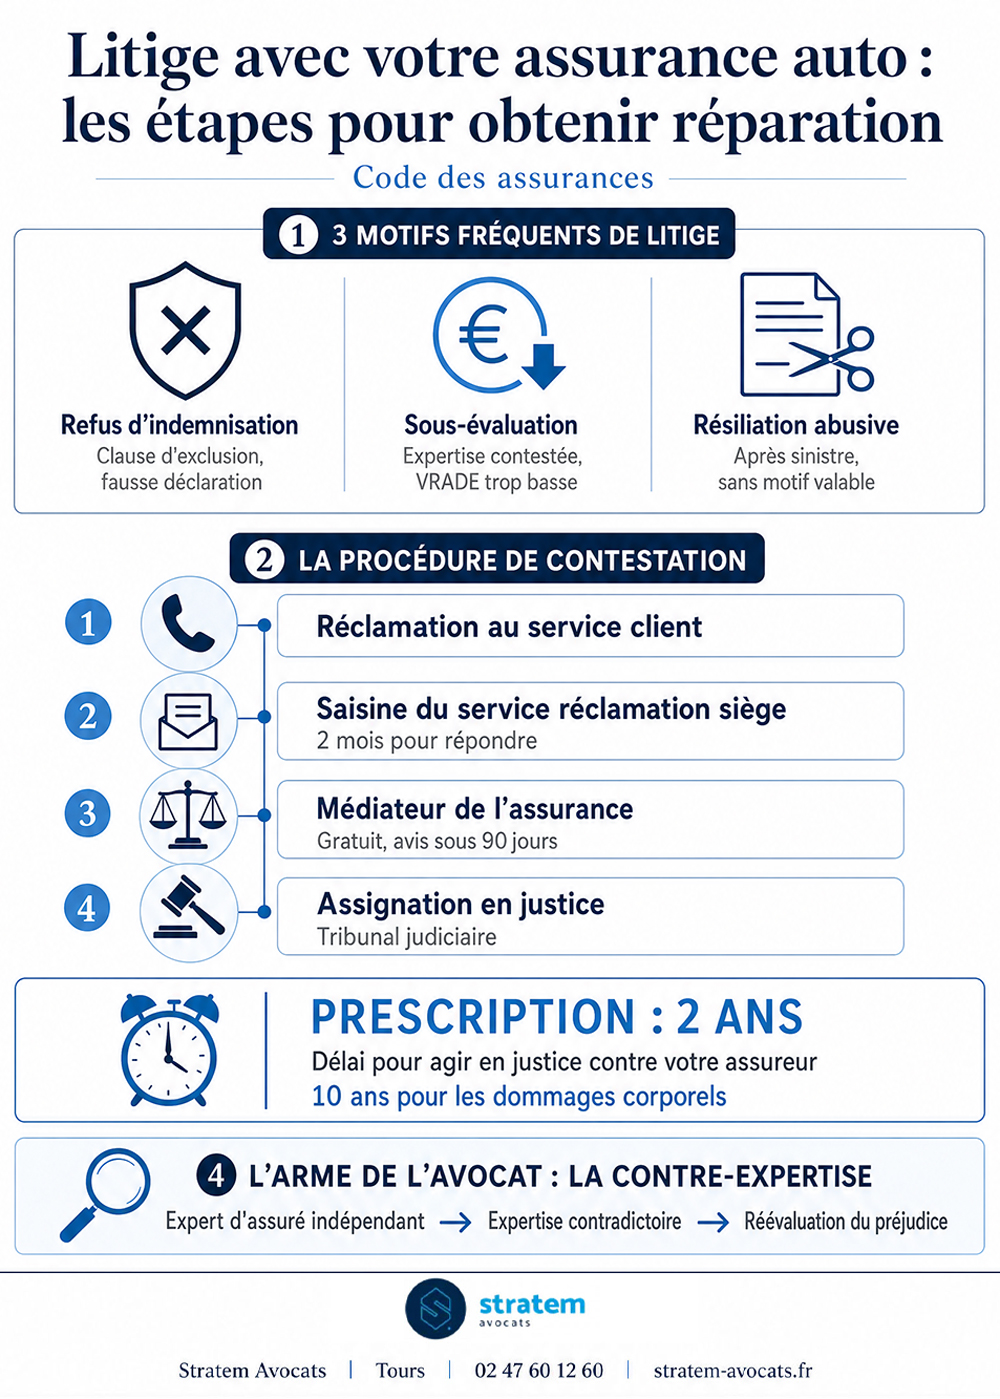
Les motifs les plus fréquents de litige avec une assurance automobile
Les conflits avec les assureurs automobiles se concentrent généralement autour de trois axes principaux, nécessitant chacun une approche juridique spécifique.
Le refus total d'indemnisation
C'est le scénario le plus redouté. L'assureur refuse de payer le moindre centime. Ce refus est souvent fondé sur l'application d'une clause d'exclusion de garantie (par exemple, conduite sous l'empire d'un état alcoolique, prêt du volant non autorisé), sur un prétendu défaut de paiement des primes, ou sur une accusation de fausse déclaration (à la souscription du contrat ou lors de la déclaration du sinistre).
L'avocat va analyser à la loupe votre contrat. La jurisprudence exige que les clauses d'exclusion soient rédigées en caractères très apparents, qu'elles soient formelles et limitées. Si la clause est ambiguë et nécessite interprétation, elle est réputée nulle. Concernant la fausse déclaration intentionnelle, c'est à l'assureur de prouver la mauvaise foi de l'assuré, ce qui est souvent difficile en pratique.
La sous-évaluation du préjudice et la contestation de l'expertise
L'assureur accepte de payer, mais le montant proposé est dérisoire. Ce litige naît souvent du rapport de l'expert mandaté par la compagnie d'assurance (qui, bien qu'indépendant sur le papier, est rémunéré par l'assureur). L'expert peut sous-évaluer le coût des réparations, ou estimer que la Valeur de Remplacement À Dire d'Expert (VRADE) du véhicule est inférieure au coût des travaux, classant le véhicule en 'épave' (VEI - Véhicule Économiquement Irréparable).
La résiliation abusive du contrat
Après un ou plusieurs sinistres (même non responsables), l'assureur décide de résilier unilatéralement votre contrat. Si la loi l'y autorise sous certaines conditions, cette résiliation doit respecter un formalisme et des délais de préavis stricts. L'avocat peut contester une résiliation irrégulière.
Le rôle décisif de l'avocat face à la compagnie d'assurance
Face à un refus d'indemnisation ou une proposition inacceptable, l'assuré se sent souvent démuni face au jargon juridique de l'assureur. L'avocat intervient pour rééquilibrer les débats et forcer l'assureur à respecter ses obligations.
|
Étape du litige |
Action stratégique de l'avocat |
Résultat attendu |
|
Phase amiable (Réclamation) |
Rédaction d'une mise en demeure argumentée en droit, visant le service réclamation du siège de la compagnie. |
Démontrer que l'assuré est défendu par un professionnel. Obtenir une révision de la position de l'assureur (délai de réponse max : 2 mois). |
|
Contestation technique (L'expertise) |
Organisation d'une contre-expertise contradictoire en collaboration avec un expert d'assuré indépendant. |
Réévaluer à la hausse la VRADE du véhicule ou le coût réel des réparations. Forcer un accord transactionnel à l'amiable. |
|
Phase contentieuse (Le Tribunal) |
Assignation en justice de la compagnie d'assurance devant le Tribunal judiciaire compétent. |
Faire condamner l'assureur au paiement de l'indemnité due, assortie des intérêts légaux majorés et de dommages-intérêts pour résistance abusive. |
Foire aux questions (FAQ)
Quel est le délai de prescription pour poursuivre mon assurance auto en justice ?
C'est un piège majeur en droit des assurances : le délai de prescription est exceptionnellement court. Vous n'avez que 2 ans à partir de la date de l'événement qui a donné naissance au litige (date du sinistre, ou date du refus d'indemnisation) pour agir en justice contre votre assureur. Passé ce délai, votre action sera déclarée irrecevable. La prescription peut être interrompue par l’envoi d’une lettre recommandée avec A.R Ce délai est toutefois porté à 10 ans s'il s'agit d'un recours en réparation de dommages corporels suite à un accident.
Que faire si je ne suis pas du tout d'accord avec le rapport de l'expert mandaté par mon assurance ?
Vous n'êtes absolument pas obligé d'accepter les conclusions de l'expert de votre assurance. Vous avez le droit de mandater, à vos frais, un expert automobile indépendant pour réaliser une contre-expertise. Votre avocat organisera cette expertise contradictoire en convoquant l'expert de l'assurance. Si les deux experts ne parviennent pas à un accord, un troisième expert (tiers expert) pourra être désigné. Notez que les frais de votre expert indépendant peuvent parfois être pris en charge par votre garantie 'Protection Juridique'.
L'assureur peut-il refuser de m'indemniser pour l'ensemble du sinistre si j'ai fourni une fausse facture pour un seul objet ?
Oui, et la jurisprudence est très sévère sur ce point. La Cour de cassation a récemment rappelé que la production d'une fausse facture (ou d'une facture surévaluée) lors de la déclaration d'un sinistre justifie l'application de la clause de déchéance totale de la garantie. Cela signifie que l'assureur ne vous indemnisera pour rien du tout, même pour les dommages réels et prouvés. La Cour ferme la porte à toute notion de 'proportionnalité' de la sanction en cas de fraude de l'assuré.
Besoin d'être accompagné ?
Contactez Stratem Avocats pour une première consultation stratégique :
📞 Par téléphone : 02 47 60 12 60
💻 Via notre formulaire en ligne : https://stratem-avocats.fr/contact/
Sources juridiques :
- [1] Code des assurances : Prescription biennale (Article L114-1) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792015
- [2] Service-public.fr : Assurance auto : recours en cas de litiges avec l'assureur : https://www.service-public.fr/particuliers/vosdroits/F3050
- [3] Stratem Avocats : Avocat litige assurance automobile à Tours : https://stratem-avocats.fr/avocat-assurance-automobile.html
- [4] Jurisprudence : Fausse facture et déchéance totale de garantie (Cour de cassation) : https://stratem-avocats.fr/mobil-home-incendie-fausse-facture-et-decheance-totale-la-cour-de-cassation-ferme-la-porte-a-la-proportionnalite.html
Contacter un avocat expert en litiges de consommation proche de chez moi
Le droit de la consommation a été spécifiquement conçu par le législateur pour protéger les particuliers face aux professionnels, rééquilibrant ainsi une relation contractuelle par nature asymétrique.
Le consommateur est souvent en position de faiblesse face aux conditions générales de vente (CGV) rédigées par les services juridiques des grandes entreprises.
Lire la suite
Avocat en droit public et fonction publique : comment choisir et prendre rendez-vous ?
Le droit public et le droit de la fonction publique constituent un univers juridique à part entière. Contrairement au droit privé qui régit les relations entre particuliers à armes égales, le droit public encadre les relations entre les citoyens (ou les agents) et l'Administration (État, collectivités territoriales, hôpitaux publics). Cette relation est par nature asymétrique, car l'Administration dispose de 'prérogatives de puissance publique'.
Que vous soyez un agent public (fonctionnaire titulaire ou agent contractuel) confronté à un litige dans sa carrière, un élu local mis en cause, un directeur d'hôpital gérant une crise statutaire, ou un citoyen s'opposant à une décision administrative illégale, l'assistance d'un avocat spécialisé est souvent indispensable pour rétablir l'équilibre.
Maître BENOIT, avocat associé fondateur du cabinet Stratem Avocats à Tours, est un expert reconnu en droit public. Il détient la spécialité en droit public et en tant qu’ancien fonctionnaire d’Etat, connaît très bien l’administration. Il vous accompagne dans le labyrinthe des démarches administratives et des procédures contentieuses.
Lire la suite
Avocat en droit immobilier à Tours et en Indre-et-Loire
Vous recherchez un avocat en droit immobilier à Tours pour sécuriser une vente, régler un différend après un achat immobilier, avec un voisin, ou faire valoir vos droits face à un vice de construction ? Le cabinet STRATEM AVOCATS, inscrit au Barreau de Tours, vous conseille et vous représente devant les tribunaux. Notre approche : comprendre précisément votre projet ou votre litige, déterminer un cap puis une stratégie, avant d'agir en concertation avec nos clients.
Maître Marc Alexandre, avocat associé, et son équipe seront des interlocuteurs privilégiés tout au long des démarches entreprises en cas de litige.
Lire la suite
Avocat séparation à Tours : divorce, séparation de corps et accompagnement sur mesure
Vous envisagez de vous séparer, ou la décision est déjà prise, et vous cherchez un avocat séparation capable de vous éclairer sur la voie la plus adaptée à votre situation.
Divorce, séparation de corps, rupture d'un Pacs ou fin d'une vie commune sans lien juridique : chaque configuration obéit à des règles différentes, avec des conséquences propres sur votre patrimoine, vos enfants et votre quotidien.
Nous vous présentons ici les grandes étapes de chaque procédure et la manière dont notre cabinet, à Tours, vous accompagne à chaque stade.
Lire la suite
Comment trouver un avocat spécialisé en permis de conduire et délit routier près de chez soi ?
Le permis de conduire n'est plus un simple document administratif, c'est aujourd'hui un sésame indispensable, tant pour le maintien de la vie professionnelle que pour l'équilibre de la vie personnelle et familiale.
Une infraction routière, qu'il s'agisse d'un grand excès de vitesse, d'une conduite sous l'empire d'un état alcoolique, de l'usage de stupéfiants ou d'une accumulation de petites infractions, peut rapidement conduire à une suspension, une annulation ou une invalidation pour solde de points nul (la redoutée lettre 48 SI).
Lire la suite

Maître
stratem avocats